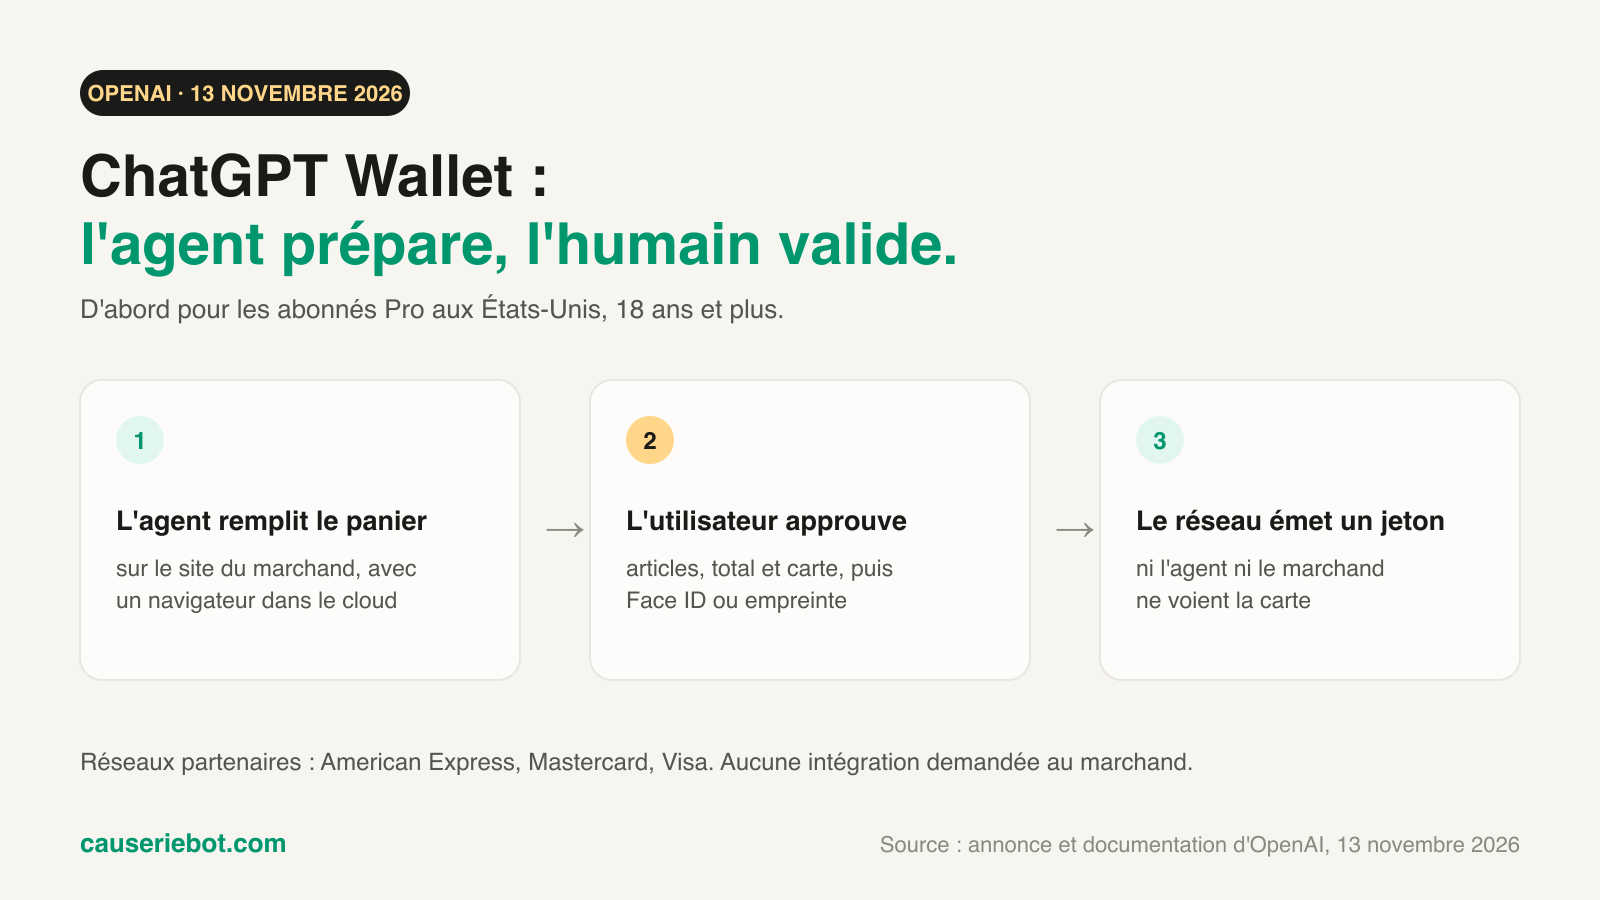
Vendredi 13 novembre, quelque part aux États-Unis. Un abonné écrit à son assistant : « trouve-moi une valise cabine qui passe sous le siège ». L'agent ouvre le site d'un marchand, compare, remplit le panier, puis s'arrête. Sur le téléphone, un écran résume les articles, le total et la carte choisie. Un regard vers la caméra, et la commande part. Ce n'est plus une démonstration : OpenAI a lancé ce jour-là ChatGPT Wallet, selon son annonce « le premier portefeuille qui permet aux agents de payer sans accès aux véritables données de carte ». Il est réservé pour l'instant aux abonnés Pro américains de 18 ans et plus, avec trois réseaux partenaires : American Express, Mastercard et Visa. Voici comment il fonctionne, ce que le marchand reçoit vraiment, et la seule chose qu'un site doit vérifier pour ne pas rater ces ventes.
Le marchand ne voit jamais la carte
Le mécanisme tient en un mot : le jeton. L'utilisateur enregistre sa carte une fois. À chaque achat, après son accord, le réseau de paiement émet un jeton qui remplace le numéro, la date d'expiration et le code de sécurité, et c'est ce jeton qui est débité, expliquent 9to5Mac et Android Authority. Ni l'agent ni le vendeur ne reçoivent les données réelles. La documentation destinée aux commerçants le confirme en une ligne : à la question « est-ce que je reçois le numéro de carte complet ? », la réponse est non, vous recevez un jeton de réseau. Et ce jeton ne vaut que pour l'achat approuvé : il ne se garde pas pour une autre commande. OpenAI ajoute que les récompenses de la carte et les protections en cas de litige sont conservées.
Chaque achat passe encore par un doigt ou un visage
L'agent, qu'OpenAI appelle un « dot », prépare l'achat. Il ne le conclut pas seul. Avant chaque paiement, l'utilisateur vérifie les articles, le montant et la carte, puis valide par un contrôle de sécurité, Face ID ou empreinte, et chaque validation laisse une trace de ce qu'il a autorisé. La machine agit, l'humain signe.
OpenAI ne cache pas la suite. À terme, écrit l'entreprise, les utilisateurs devraient pouvoir déléguer entièrement des achats à leur agent en fixant des limites de dépense, des catégories et des périodes, avec une approbation donnée à l'avance. Cette version n'existe pas encore, et aucune date n'est annoncée pour d'autres abonnements ni pour d'autres pays.
Rien à installer, sauf si votre site ferme la porte
C'est la partie qui concerne un site marchand, et elle surprend. Le portefeuille ne demande aucune intégration : le guide d'OpenAI indique qu'il fonctionne avec les pages de commande et les formulaires de paiement existants. L'agent passe par un navigateur qui tourne dans le cloud, lit les pages, clique sur les boutons et remplit le formulaire comme le ferait un client. Le commerçant garde tout le reste : la commande, la livraison, le service client et les décisions antifraude.
Le vrai risque est ailleurs. Les protections d'un site sont réglées pour repérer les robots, et elles peuvent bloquer cet agent « par accident » et faire échouer l'achat, prévient le même guide. OpenAI publie donc une marche à suivre pour laisser passer les visites vérifiées de son navigateur, avec les réglages d'Akamai, de Cloudflare, de HUMAN et de Vercel, qui reconnaissent sa signature. Le sujet est déjà une bataille : Android Authority rappelle qu'Amazon a bloqué l'agent Muse de Meta presque aussitôt, et que United Airlines vient d'annoncer qu'elle restreint l'accès des agents à ses services. Nous avions décrit ce moment en septembre, quand Meta a lancé Muse.
En France, rien ne change à l'écran, tout se prépare
Un client français ne paiera pas demain avec ChatGPT Wallet. Mais l'habitude s'installe plus vite que l'outil : un consommateur français sur deux a utilisé une IA générative pour ses achats ou prévoit de le faire, et 7 % seulement accepteraient qu'elle commande sans validation, d'après une enquête du BCG publiée le 4 novembre. Ce second chiffre explique le choix d'OpenAI : une validation à chaque achat, pas un agent lâché avec une carte.
Pour une boutique, la préparation tient en trois vérifications. Vos pages disent-elles en clair le prix, les frais de port, le délai et les conditions de retour ? Un agent lit ce qui est écrit, pas ce qui est sous-entendu. Votre pare-feu distingue-t-il un robot qui aspire vos pages d'un agent qui vient acheter pour un client ? Et qui répond quand la question dépasse la fiche produit ? Sur ce dernier point, le chatbot du site reste l'interlocuteur, pour l'humain comme pour l'agent : nous avons listé ce qu'il peut dire, et ce qu'il ne doit jamais promettre, dans notre guide du Black Friday.
Pendant vingt ans, on a optimisé les sites pour des yeux. Les prochains acheteurs auront un mandat, une carte qu'ils ne voient pas et un propriétaire qui valide d'un regard. La leçon est simple : ce qui n'est pas écrit sur votre site n'existe pas pour eux. Si un agent ouvrait votre boutique ce soir avec un panier à remplir, irait-il jusqu'au bout ?